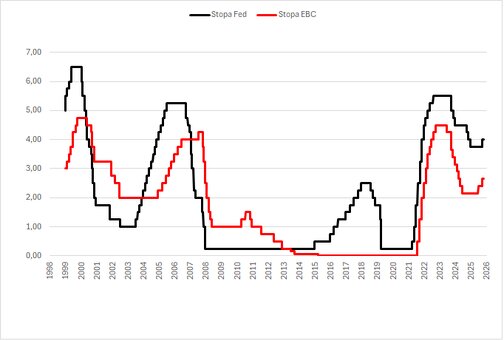
Na czwartkowym spotkaniu EBC pozostawił stopy na niezmienionym poziomie, w tym depozytową na 2,50 proc. i refinansową na 2,65 proc. W swoim wystąpieniu Prezes Christine Lagarde zaznaczyła, że Rada Prezesów rozważała podwyżkę stóp, jednak ostatecznie członkowie jednomyślnie zdecydowali o pozostawieniu ich bez zmian.
Za podwyżką przemawiały wyższe od założeń wrześniowej projekcji ceny energii, perspektywa utrzymywania się inflacji ogółem wyraźnie powyżej celu przez kilka kwartałów, oraz ryzyko, że przy przedłużającym się szoku energetycznym wzrosną pośrednie efekty cenowe i efekty drugiej rundy. EBC zaznaczył jednak wyraźnie, że nie dostrzega obecnie materialnego nasilenia tych ostatnich ponad poziom uwzględniony we wrześniowej projekcji.
Istotnym argumentem za pozostawieniem stóp bez zmian było zacieśnienie warunków finansowych. Wzrost długoterminowych rentowności i kosztów finansowania ogranicza popyt na kredyt, konsumpcję i inwestycje, częściowo wykonując pracę za bank centralny. Jednocześnie wyższe ceny energii, napięcia geopolityczne i rosnące koszty finansowania zwiększają ryzyko osłabienia wzrostu gospodarczego.
W naszej opinii retoryka prezes Lagarde pozostawała jastrzębia. Podkreślała ona, że Rada rozważała podwyżkę stóp procentowych już w grudniu i stwierdziła, że w przypadku utrzymania obecnych ryzyk dla inflacji, kierunek ewentualnej reakcji EBC pozostaje jasny. Część komentatorów mogła jednak odebrać przekaz październikowego posiedzenia Rady Prezesów jako gołębi. EBC pozostawił stopy bez zmian pomimo dalszego wzrostu inflacji, uznając, że zacieśnienie warunków finansowych częściowo wykonuje pracę za bank centralny, a inflacja bazowa i płace nie wskazują jeszcze na wyraźne rozlewanie się szoku energetycznego.
W scenariuszu bazowym zakładamy, że EBC nie zdecyduje się na podwyżkę stóp również w grudniu. Podwyżka pozostaje jednak realnym scenariuszem ryzyka, jeżeli najbliższe dane pokażą wyraźne przełożenie wzrostu cen energii na inflację usług, płace, długoterminowe oczekiwania inflacyjne lub inne miary inflacji bazowej.
W dłuższej perspektywie spodziewamy się, że kolejnym ruchem EBC będzie obniżka stóp procentowych i dojdzie do niej w końcu 2027 roku. Nie można jednak wykluczyć wcześniejszych działań nakierowanych na ochronę mechanizmów transmisji polityki pieniężnej w wybranych krajach, w szczególności we Francji, gdzie napięcia polityczne i społeczne, wysoki deficyt oraz wzrost rentowności obligacji zwiększają ryzyko osłabienia aktywności gospodarczej i fragmentacji rynku finansowego. Francuskie rentowności wyraźnie wzrosły, a spread względem Niemiec znalazł się w pobliżu poziomów niewidzianych od kryzysu zadłużeniowego. W tym kontekście istotne jest także ogłoszenie wcześniejszego odejścia Christine Lagarde, która zakończy pełnienie funkcji 7 lutego 2027 r. Sama Lagarde uzasadniła decyzję chęcią odzyskania swobody wypowiedzi w sprawach wykraczających poza politykę pieniężną. Zmiana kierownictwa Banku może jednak przynieść też zmianę przyszłej funkcji reakcji EBC, a wśród faworytów na nowego prezesa EBC najczęściej wymieniani są Klaas Knot, określany jako pragmatyczny jastrząb, oraz Pablo Hernández de Cos, klasyfikowany raczej jako umiarkowany gołąb. Wydaje nam się, że większe szanse może mieć bardziej gołębi kandydat.
Również Fed na zakończonym w środę spotkaniu nie zdecydował się na zmianę stóp procentowych, pozostawiając je na 3,75-4,0 proc. Decyzja zapadła jednak stosunkiem głosów 10:2, a dwoje członków FOMC opowiedziało się za podwyżką o 25 pb. Komitet wskazał na potrzebę zebrania większej ilości danych przed określeniem dalszego nastawienia, zaznaczając jednocześnie, że aktywność gospodarcza w USA pozostaje silna, a inflacja podwyższona.
Konrad Soszyński
Biuro Analiz Makroekonomicznych PZU