We wrześniu produkcja przemysłowa wyraźnie przyspieszyła. Pomógł najprawdopodobniej globalny cykl inwestycyjny związany z AI, na którym korzystają również europejscy partnerzy polskich przedsiębiorstw. Konsumpcja wciąż jest jednym z filarów wzrostu, a sprzedaż samochodów, elektroniki i wyposażenia mieszkań rośnie w tempie dwucyfrowym. Obraz gospodarki komplikują ceny paliw, które podbijają inflację oraz zwiększają koszty firm i ostrożność konsumentów. Na razie nie widać jednak efektów drugiej rundy: inflacja bazowa spadła w ujęciu r/r, a ceny konsumpcyjne po wyłączeniu cen żywności i energii były we wrześniu przeciętnie na sierpniowym poziomie. Wynagrodzenia wciąż rosną, ale wolniej od oczekiwań. Daje to naszym zdaniem Radzie Polityki Pieniężnej czas na dłuższe pozostanie w trybie wait and see.
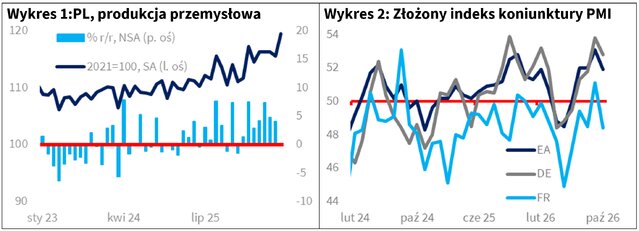
Po negatywnym zaskoczeniu w sierpniu, wrzesień przyniósł silniejsze odbicie w polskim przemyśle. Produkcja sprzedana zwiększyła się o 4,6 proc. r/r, wyraźnie powyżej rynkowego konsensusu zakładającego wzrost o 3,1 proc. Po wyeliminowaniu czynników sezonowych produkcja była aż o 3,4 proc. wyższa niż w sierpniu i o 3,3 proc. wyższa niż przed rokiem (Wykres 1). Produkcja dóbr zaopatrzeniowych wzrosła o 8,9 proc. r/r, a inwestycyjnych o 6,8 proc. Mocno zwiększała się produkcja urządzeń elektrycznych, komputerów i wyrobów elektronicznych, maszyn oraz pozostałego sprzętu transportowego. Taka struktura sugeruje, że Polska korzysta z globalnego cyklu inwestycyjnego związanego z rozwojem AI. Wzrost nakładów na centra danych i infrastrukturę cyfrową zwiększa światowy popyt na serwery, urządzenia elektryczne, systemy zasilania, elektronikę i maszyny. Są to obszary, które w danych GUS ciągną też polską produkcję. Podobne tendencje widzimy w bilansie płatniczym. Najnowszy komentarz Narodowego Banku Polskiego do wyników tego bilansu za sierpień wskazuje, że istotnym źródłem wzrostu polskiego eksportu był sprzęt komputerowy. Obok globalnych inwestycji technologicznych, wsparciem polskich producentów pozostają też krajowe inwestycje w infrastrukturę cywilną i obronną. We wrześniu wzrost produkcji w naprawie, konserwacji i instalowaniu maszyn i urządzeń wyniósł według GUS 23,1 proc. r/r i był to najszybciej rosnący dział produkcji. Może to wskazywać, że przedsiębiorstwa rozbudowują i modernizują moce produkcyjne, m.in. w odpowiedzi na zamówienia związane z inwestycjami infrastrukturalnymi i obronnymi. Relatywnie słabiej radziły sobie trwałe dobra konsumpcyjne, przede wszystkim meble, co nie pokrywa się ze strukturą sprzedaży detalicznej i może odzwierciedlać większą konkurencję importową.
Otoczenie europejskie dla krajowych producentów pozostaje umiarkowanie korzystne. Wstępne dane S&P Global o październikowych wynikach koniunktury PMI dla strefy euro pokazały co prawda czwarty z rzędu miesiąc wzrostu aktywności, jednak tempo ekspansji nieco osłabło (Wykres 2). Złożony indeks dla strefy euro obniżył się z 53,1 do 51,9 pkt, w tym PMI usługowy obniżył się z 53,0 pkt do 51,7 pkt, a przemysłowy z 52,9 pkt do 52,4 pkt. Szczególnie istotny z perspektywy Polski wydaje się odnotowany w tym miesiącu wzrost niemieckiego przemysłowego PMI do 54,2 pkt z 53,9 pkt we wrześniu. Dla polskich wytwórców poprawa niemieckiego przemysłu jest lepszym sygnałem niż sam zbiorczy indeks dla całej strefy euro, który w październiku obniżyło m.in. ponowne pogorszenie aktywności we Francji, przy nasilonych napięciach społecznych i politycznych. Jednocześnie europejskie firmy, podobnie jak we wrześniu, raportują szybko narastający problem wysokich kosztów energii i transportu, przy czym ich zdaniem koszty rosły w październiku szybciej niż ceny finalne, co sugeruje wzrost presji na marże. Jednocześnie wolniejszy wzrost zamówień może wskazywać na pojawiające się ograniczenia po stronie popytu – zdaniem ankietowanych zamówienia dla firm w strefie euro wzrosły w październiku, ale najwolniej od czterech miesięcy. Impuls eksportowy może więc dalej wspierać polski przemysł, lecz trudno na razie mówić o szerokim, samonapędzającym się ożywieniu w całej Europie.
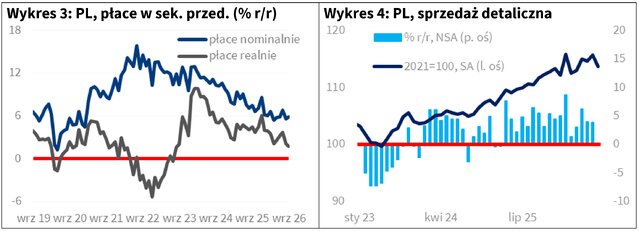
Wzrost cen raportują też polscy producenci. We wrześniu ceny produkcji przemysłowej wzrosły o 6,1 proc. r/r, a produkcji budowlano-montażowej o 6,9 proc. W październikowym badaniu koniunktury przedsiębiorstwa we wszystkich głównych sektorach wskazywały ceny energii i paliw jako najważniejsze źródło wzrostu kosztów. Presja pozostaje więc widoczna na poziomie firm, ale nie przekształciła się dotychczas w spiralę cenowo-płacową. Wrześniowa dynamika wynagrodzeń na poziomie 5,9 proc. była niższa od prognoz (+6,0 proc.) i wpisuje się w tendencję spadkową w tym obszarze (Wykres 3). Choć inflacja CPI przyspieszyła we wrześniu z 3,4 do 4,1 proc. r/r, inflacja bazowa spadła z 3,3 do 3,1 proc., a w ujęciu m/m średnie ceny komponentów bazowych z koszyka CPI nie zmieniły się względem sierpnia. Taki układ danych daje naszym zdaniem Radzie Polityki Pieniężnej czas. Podwyższenie stóp procentowych nie zwiększyłoby podaży ropy, diesla ani benzyny, natomiast mogłoby ograniczyć konsumpcję i inwestycje. Naszym zdaniem najbardziej prawdopodobnym scenariuszem jest zatem utrzymywanie stopy referencyjnej na poziomie 3,75 proc. przez dłuższy czas. Warunkiem pozostaje brak wyraźnego i trwałego przyspieszenia inflacji bazowej i płac.
Popyt konsumpcyjny, choć wciąż rośnie względem ubiegłego roku, nie powinien naszym zdaniem burzyć cierpliwości w RPP. We wrześniu sprzedaż detaliczna w cenach stałych wzrosła o 3,3 proc. r/r przy prognozach +3,7 proc., a po odsezonowaniu spadła aż o 1,7 proc. m/m (Wykres 4). Dużą miesięczną zmienność mógł wprowadzić m.in. harmonogram programu CPN. Według GUS wrześniowy wolumen sprzedaży paliw był o 9,8 proc. niższy niż przed rokiem i 17,4 proc. niższy niż w sierpniu. Poprzednia odsłona programu CPN wygasła 31 sierpnia br., a kolejna rozpoczęła się 3 października br. Kierowcy mieli więc bodziec do zatankowania przed końcem sierpniowej obniżki, a następnie do przesunięcia części zakupów z końca września na pierwsze dni października. Kwartalne wyniki sprzedaży detalicznej sugerują większą stabilizację. Dane GUS pokazują, że realna sprzedaż w III kw. zwiększyła się o 2,1 proc. r/r, wobec 2,3 proc. w II kw. To wprawdzie wyraźnie mniej niż +4,8 proc. z I kw., jednak ok. 2 proc. realny wzrost sprzedaży to wciąż dobry wynik i taki, który nie powinien generować napięć inflacyjnych. Poza tym z danych GUS wynika, że w Polsce utrzymuje się w tym roku korzystna struktura sprzedaży, wskazująca, że krajowi konsumenci czują się relatywnie dobrze zabezpieczeni finansowo. We wrześniu sprzedaż samochodów, motocykli i części zwiększyła się o 13,1 proc. r/r, a mebli, sprzętu RTV i AGD o 10,7 proc. Popyt na dobra trwałego użytku, których zakup gospodarstwa domowe mogłyby stosunkowo łatwo przełożyć na inny czas w okresie pogorszenia sytuacji finansowej, nadal jest więc mocny. Relatywnie dobra kondycja finansowa gospodarstw domowych powinna sprzyjać dalszemu gromadzeniu oszczędności. Przy podwyższonej inflacji ważne jest jednak, aby środki te nie pozostawały bierne, lecz pracowały na zachowanie realnej wartości zgromadzonego majątku.
Łączny obraz polskiej gospodarki pozostaje dobry. Przemysł przyspiesza i coraz wyraźniej wpisuje się w globalny cykl inwestycji technologicznych. Konsumpcja nadal rośnie, a popyt na dobra trwałe pozostaje mocny. Największym źródłem niepewności wydają się obecnie paliwa. Podniosły one inflację, zwiększyły koszty przedsiębiorstw i są z uwagą obserwowane przez bankierów centralnych. Choć ceny ropy są wysokie, pojawiają się sygnały możliwej stabilizacji napięć. Napływające informacje o eksporcie ropy z Zatoki Perskiej sugerują, że odbudował on już znaczną część strat. Dokładne szacunki są jednak utrudnione w związku z wyłączaniem przez tankowce systemów AIS i prowadzonymi w Zatoce Omańskiej wahadłowymi transportami surowca. Wzrost dostępności surowca to jednak dopiero pierwszy krok do normalizacji rynku paliw. Większa podaż ropy musi przełożyć się na większy przerób, odpowiednią strukturę produkcji i odbudowę zapasów. Globalny eksport diesla pozostaje znacznie niższy niż przed rokiem, a koszty transportu nadal są wielokrotnie wyższe niż przed konfliktem z Iranem. Relatywnie korzystnie rysują się perspektywy rynku ropy na 2027 r. Zgodnie z październikową prognozą Międzynarodowej Agencji Energetycznej, zarówno globalna podaż ropy, jak i jej przerób, mają się poprawić. Agencja szacuje, że w przyszłym roku podaż ropy ma zwiększyć się o 7,7 mln b/d, po spadku o 5,8 mln b/d w 2026 r. Jednocześnie popyt ma odbudować się tylko o ok. 2 mln b/d i, podobnie jak w tym roku, pozostanie poniżej poziomu z 2025 r. Realizacja tych prognoz oznaczałaby dużą nadpodaż surowca, sprzyjającą spadkowi cen. Jeżeli w ślad za tym poprawi się też dostępność destylatów ropy, powinniśmy to mocniej odczuć przy dystrybutorach. Taki scenariusz wymaga jednak uspokojenia napięć geopolitycznych lub przynajmniej braku nowych silnych szoków uderzających w dostępność węglowodorów.
Dawid Pachucki
dyrektor Biura Analiz Makroekonomicznych, główny ekonomista PZU