Polska gospodarka nie hamuje gwałtownie, ale dane za sierpień studzą oczekiwania na dalsze przyspieszenie. Słabiej od prognoz wypadły przemysł, sprzedaż detaliczna i płace. Mocniejszym punktem okazało się budownictwo, wspierane przez inwestycje infrastrukturalne. Wzrost nadal opiera się na kilku filarach. Konsumpcja pozostaje solidna, inwestycje stabilizują koniunkturę, a produkcja przemysłowa jest wyraźnie wyższa niż przed rokiem. Jednocześnie drogie paliwa ograniczają realne dochody gospodarstw domowych, zwiększają koszty firm i odsuwają perspektywę obniżek stóp procentowych. Szansą dla polskich eksporterów jest poprawa koniunktury w strefie euro, choć na razie silniej widać ją w badaniach oczekiwań przedsiębiorstw niż w twardych danych.
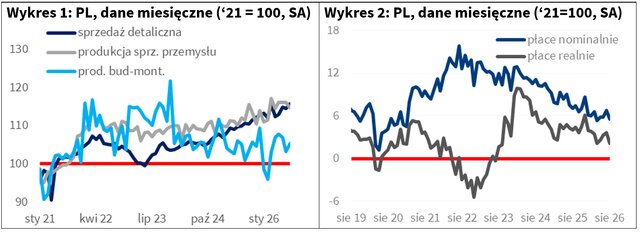
Produkcja sprzedana przemysłu zwiększyła się w sierpniu o 4,3 proc. w porównaniu z analogicznym miesiącem poprzedniego roku. Był to wynik nieco słabszy niż w lipcu (+4,8 proc.) i wyraźnie poniżej konsensusu wskazującego na tempo powyżej 6 proc. Po oczyszczeniu danych z wpływu czynników sezonowych produkcja obniżyła się o 1,2 proc. w stosunku do lipca (Wykres 1). Przemysł wciąż pozostaje powyżej ubiegłorocznych poziomów, choć w trzecim kwartale nie nabrał dodatkowego rozpędu. Średnia dynamika produkcji w lipcu i sierpniu wyniosła 4,6 proc., wobec 4,8 proc. w drugim kwartale. Wrześniowe badania nie zapowiadają szybkiego przełomu. Według GUS w większości sektorów przedsiębiorstwa sygnalizują pogorszenie albo stabilizację koniunktury, a w przetwórstwie przemysłowym wskaźnik ogólnego klimatu obniżył się z minus 5,1 pkt w sierpniu do minus 5,8 pkt we wrześniu.
Mocniejszym elementem sierpniowego zestawu danych było budownictwo. Produkcja budowlano-montażowa wzrosła o 6,7 proc. r/r, po spadku w lipcu. Osiągnięty wynik był lepszy od prognoz, a po wyrównaniu sezonowym produkcja wzrosła aż o 1,9 proc. w stosunku do poprzedniego miesiąca. Za poprawą stało przede wszystkim budownictwo infrastrukturalne. Produkcja w zakresie obiektów inżynierii lądowej i wodnej była o 29 proc. wyższa niż przed rokiem. Jednocześnie budowa budynków spadła o prawie 20 proc. Ożywienie nie obejmuje więc całego sektora. Koncentruje się tam, gdzie coraz silniej oddziałują inwestycje publiczne, środki europejskie oraz nakłady na infrastrukturę i bezpieczeństwo.
Ważnym filarem wzrostu w Polsce pozostaje konsument, chociaż jego dochody rosną wolniej. W sierpniu sprzedaż detaliczna w cenach stałych wzrosła o 3,8 proc. r/r, choć rynek spodziewał się wzrostu o ponad 4 proc. r/r. Dane nie świadczą o załamaniu popytu. Po wyrównaniu sezonowym sprzedaż wzrosła o 1,0 proc. w stosunku do lipca. Utrzymał się także wysoki popyt na dobra trwałe. Sprzedaż samochodów zwiększyła się o 11,7 proc. r/r, a mebli oraz sprzętu RTV i AGD o 10,6 proc. Konsumpcję wciąż wspiera wzrost realnych dochodów, ale ten mechanizm stopniowo traci siłę. Przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrosło w sierpniu o 5,6 proc. r/r (Wykres 2), wyraźnie wolniej niż w lipcu (+6,8 proc.) i poniżej oczekiwań rynkowych. Przy inflacji wynoszącej 3,4 proc. płace nadal rosły realnie, ale przewaga wzrostu wynagrodzeń nad wzrostem cen zmalała. Zatrudnienie w sektorze przedsiębiorstw pozostawało natomiast o 0,8 proc. niższe niż przed rokiem.
Dane za lipiec i sierpień sugerują, że wzrost PKB w trzecim kwartale może być nieco wolniejszy niż w drugim kwartale, w ujęciu rocznym. Nie musi to jednak oznaczać wyraźnego osłabienia bieżącej aktywności. Tempo wzrostu kwartał do kwartału może pozostać zbliżone do obserwowanego wiosną. Polska gospodarka nadal rośnie solidnie, ale nie przyspiesza już tak jednoznacznie jak w pierwszej połowie roku.
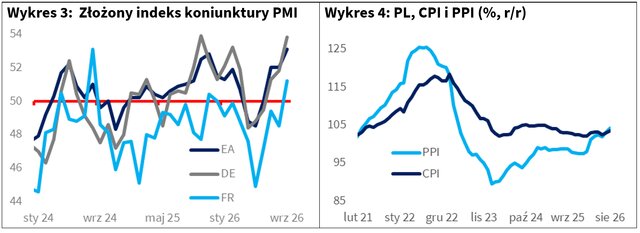
Coraz jaśniejszym punktem w otoczeniu polskiej gospodarki staje się koniunktura w strefie euro. Według wstępnych danych we wrześniu złożony PMI dla tego obszaru walutowego wzrósł do 53,1 pkt z 52,0 pkt w sierpniu (Wykres 3), osiągając najwyższy poziom od około trzech i pół roku. Ożywienie objęło przemysł i usługi, a wzrost nowych zamówień, który według badań ankietowych S&P Global utrzymuje się już trzeci miesiąc z rzędu, był we wrześniu najszybszy od maja 2022 r.
Dla Polski poprawa ocen koniunktury europejskiej jest ważna, choć na razie ma to miejsce głównie na poziomie oczekiwań przedsiębiorstw. W lipcu produkcja przemysłowa w strefie euro była o 0,1 proc. niższa niż miesiąc wcześniej, podobnie jak w czerwcu. Twarde sierpniowe dane z Polski również nie pokazują jeszcze wyraźnego przyspieszenia po stronie krajowych wytwórców, a firmy z Polski w badaniu PMI zgłaszały spadek zamówień eksportowych. Poprawa koniunktury w Niemczech i całej strefie euro może jednak z czasem zwiększyć popyt na polskie towary w kolejnych miesiącach, choć ożywienie widoczne w ankietach musi zostać potwierdzone w danych dla sfery realnej.
Rosnącym ryzykiem znowu staje się inflacja. W sierpniu inflacja CPI wzrosła do 3,4 proc. r/r z 3,0 proc. w lipcu, a roczna dynamika cen producentów do 4,2 proc. z 3,1 proc. (Wykres 4). Do przyspieszenia inflacji konsumenckiej przyczyniły się przede wszystkim paliwa, a wzrost cen producentów wskazuje na ponowne nasilenie presji kosztowej w przedsiębiorstwach. Jeżeli utrzyma się ona dłużej, część firm może próbować przenosić wyższe koszty na odbiorców. W efekcie czego najprawdopodobniej w kolejnych miesiącach inflacja będzie dalej rosła. Dla gospodarstw domowych oznacza to wolniejszą poprawę realnych dochodów, dla przedsiębiorstw presję na marże, a dla Rady Polityki Pieniężnej odsunięcie w czasie potencjalnego złagodzenia polityki pieniężnej. We wrześniu stopa referencyjna pozostała na poziomie 3,75 proc., a w komunikacie zwrócono uwagę właśnie na ceny surowców i ryzyko związane z sytuacją geopolityczną.
Dla dalszej ścieżki inflacji ważna będzie nie tylko cena ropy, lecz także koszt jej przerobu na benzynę i olej napędowy. Transport przez cieśninę Ormuz pozostaje wprawdzie ograniczony, ale jak wskazują analizy wykorzystujące obserwacje satelitarne, nie został całkowicie zatrzymany i ostatnio jest w tendencji wzrostowej. Podaż ropy na rynki globalne zwiększyły też kraje spoza Zatoki Perskiej. Coraz poważniejszym problemem staje się natomiast dostępność paliw gotowych. To m.in. efekt uszkodzeń w instalacjach przerobu ropy, co z kolei przekłada się na wyższe marże rafineryjne w funkcjonujących zakładach. Nawet jeśli cena samej ropy przestanie rosnąć (ostatnio obserwujemy tu sporą korektę), paliwa mogą pozostać drogie, jeżeli możliwości przerobu ropy nadal będą ograniczone. To właśnie ceny paliw mogą zdecydować, czy jesienne przyspieszenie inflacji okaże się przejściowe, czy pozostanie z nami na dłużej.
Dawid Pachucki
dyrektor Biura Analiz Makroekonomicznych, główny ekonomista PZU